Was kostet eine Wohngebäudeversicherung im Jahr? Diese Frage stellen sich viele Eigentümerinnen und Eigentümer, sobald sie ein Haus kaufen, bauen oder ihre laufenden Ausgaben prüfen. Eine pauschale Antwort gibt es nicht, denn der Beitrag hängt stark vom Gebäude, vom Standort und vom gewählten Schutz ab. Klar ist aber: Die Versicherung zählt zu den wichtigsten Absicherungen rund um das eigene Haus, weil Schäden am Gebäude schnell sehr teuer werden können.
Was kostet eine Wohngebäudeversicherung im Jahr? Die wichtigsten Einflussfaktoren
Die jährlichen Kosten einer Wohngebäudeversicherung entstehen nicht zufällig. Versicherer bewerten das Risiko eines Gebäudes und berechnen daraus den Beitrag. Zwei Häuser in derselben Straße können deshalb unterschiedlich teuer versichert sein, wenn sie sich in Bauweise, Größe oder Ausstattung unterscheiden.
Eine einfache Orientierung: Kleinere Einfamilienhäuser mit durchschnittlicher Ausstattung kosten oft weniger als große, hochwertige oder besonders gefährdete Gebäude. Auch regionale Risiken spielen eine Rolle. In Gegenden mit häufigerem Sturm, Starkregen oder Überschwemmungsgefahr kann der Beitrag höher ausfallen.
Besonders wichtig sind diese Faktoren:
- Wohnfläche und Gebäudewert: Je größer und wertvoller das Haus, desto höher kann die Versicherungssumme sein.
- Baujahr und Bauart: Massive Bauweise, Dachform, Modernisierungen und Zustand beeinflussen die Risikobewertung.
- Lage des Gebäudes: Regionale Wetterrisiken, Hochwasserzonen und örtliche Schadenhäufigkeit können den Preis verändern.
- Nutzung des Hauses: Ein selbst bewohntes Einfamilienhaus wird anders bewertet als ein vermietetes Mehrfamilienhaus.
- Gewählter Leistungsumfang: Zusätzliche Bausteine wie Elementarschäden erhöhen meist den Beitrag, erweitern aber den Schutz.
Der Beitrag ist also immer eine Mischung aus Objektmerkmalen und Versicherungsumfang. Deshalb lohnt sich der Blick auf die Vertragsdetails, nicht nur auf den Preis.
Welche Schäden deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung schützt das Haus selbst. Dazu gehören in der Regel die fest mit dem Gebäude verbundenen Bestandteile, etwa Wände, Dach, Fenster, Türen, fest verlegte Böden, Heizungsanlage und sanitäre Installationen. Nicht versichert ist normalerweise der Hausrat, also Möbel, Kleidung oder Elektrogeräte. Dafür gibt es eine eigene Hausratversicherung.
Grundschutz bei Feuer, Leitungswasser, Sturm und Hagel
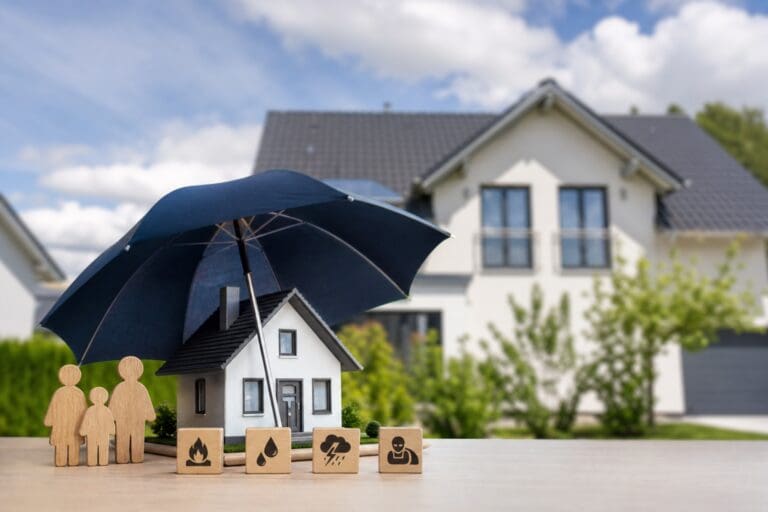
Der klassische Schutz umfasst meist Schäden durch Feuer, Leitungswasser, Sturm und Hagel. Brennt ein Teil des Hauses aus, platzt ein Rohr oder deckt ein Sturm Dachziegel ab, kann die Versicherung für Reparatur, Wiederaufbau oder notwendige Folgekosten aufkommen. Wichtig ist, dass die genauen Bedingungen je nach Vertrag variieren.
Gerade Leitungswasserschäden sind im Alltag relevant, weil sie nicht immer sofort sichtbar sind. Ein undichtes Rohr in der Wand kann Böden, Putz und Decken beschädigen. Auch hier entscheidet der Vertrag darüber, welche Kosten genau übernommen werden.
Elementarschäden als wichtiger Zusatzbaustein
Elementarschäden sind nicht automatisch in jedem Vertrag enthalten. Dieser Zusatz kann Schäden durch Naturereignisse wie Überschwemmung, Rückstau, Erdrutsch, Schneedruck oder Starkregen absichern. Gerade Starkregen kann auch Häuser treffen, die nicht direkt an einem Fluss liegen.
Der Baustein erhöht zwar oft den Jahresbeitrag, kann aber für viele Eigentümerinnen und Eigentümer sinnvoll sein. Ob er notwendig erscheint, hängt von Lage, Grundstück, Keller, Entwässerung und persönlichem Sicherheitsbedürfnis ab. Entscheidend ist, die Bedingungen sorgfältig zu prüfen, weil Ausschlüsse und Selbstbeteiligungen möglich sind.
Warum unterscheiden sich die Beiträge so stark?
Die Frage „Was kostet eine Wohngebäudeversicherung im Jahr?“ führt schnell zu sehr unterschiedlichen Antworten. Das liegt daran, dass Versicherer nicht nur die Wohnfläche betrachten. Sie schätzen ein, wie teuer ein möglicher Schaden wäre und wie wahrscheinlich bestimmte Schäden sind.
Ein modernisiertes Haus mit neuer Elektrik, gutem Dach und intakten Wasserleitungen kann günstiger bewertet werden als ein unsaniertes Gebäude. Auch besondere Ausstattungen wirken sich aus. Eine große Glasfront, eine Photovoltaikanlage, ein hochwertiger Wintergarten oder eine Fußbodenheizung können den Versicherungsbedarf verändern.
Weitere Preisunterschiede entstehen durch Vertragsmerkmale:
- Selbstbeteiligung: Wer im Schadenfall einen Teil selbst trägt, zahlt oft einen niedrigeren Beitrag.
- Zahlweise: Jährliche Zahlung kann günstiger sein als monatliche oder vierteljährliche Zahlung.
- Unterversicherungsverzicht: Diese Klausel kann wichtig sein, damit im Schadenfall nicht gekürzt wird.
- Grobe Fahrlässigkeit: Gute Tarife verzichten möglichst weitgehend auf Leistungskürzungen bei grober Fahrlässigkeit.
- Nebengebäude: Garagen, Carports, Gartenhäuser oder Anbauten müssen passend berücksichtigt werden.
Ein günstiger Vertrag ist nicht automatisch der beste. Wenn wichtige Risiken fehlen, kann der Preis zwar niedrig wirken, im Schadenfall aber problematisch sein.
Wie wird der Gebäudewert für die Versicherung berechnet?
Viele Verträge arbeiten mit einem gleitenden Neuwert. Das bedeutet: Das Gebäude soll im Schadenfall so wiederhergestellt werden können, wie es vor dem Schaden war, und zwar zu aktuellen Baupreisen. Da Baukosten steigen oder fallen können, wird der Wert regelmäßig angepasst. Dadurch verändert sich häufig auch der Jahresbeitrag.
Der historische Kaufpreis eines Hauses ist dafür nicht unbedingt entscheidend. Ein altes Haus kann günstig gekauft worden sein, der Wiederaufbau wäre aber trotzdem teuer. Umgekehrt enthält ein Immobilienkaufpreis oft auch den Grundstückswert, der für die Gebäudeversicherung nicht versichert werden muss.
Für die Beitragsermittlung werden häufig Angaben wie Baujahr, Wohnfläche, Bauausführung, Dachart und Ausstattung genutzt. Fehlerhafte Angaben können später zu Problemen führen. Deshalb sollten Eigentümerinnen und Eigentümer darauf achten, dass Umbauten, Anbauten oder Modernisierungen korrekt im Vertrag erscheinen.
Welche Rolle spielt die Selbstbeteiligung?
Eine Selbstbeteiligung bedeutet, dass Versicherte im Schadenfall einen festen Betrag selbst zahlen. Dadurch sinkt häufig der laufende Jahresbeitrag. Ob das sinnvoll ist, hängt von den eigenen finanziellen Reserven ab.
Eine niedrige oder keine Selbstbeteiligung macht kleine Schäden leichter kalkulierbar. Eine höhere Selbstbeteiligung kann dagegen für Menschen interessant sein, die kleinere Reparaturen selbst tragen können und vor allem große Schäden absichern möchten. Wichtig ist, dass die Selbstbeteiligung nicht nur zum Beitrag passt, sondern auch zum eigenen Sicherheitsgefühl.
Bei Elementarschäden kann die Selbstbeteiligung anders geregelt sein als im Grundschutz. Deshalb sollte sie nicht nur im Überblick, sondern auch in den einzelnen Leistungsbereichen geprüft werden.
Was beeinflusst die Kosten zusätzlich?
Neben Gebäudegröße, Lage und Leistungsumfang gibt es weitere Punkte, die den Preis beeinflussen können. Dazu zählen etwa Vorschäden. Wenn in der Vergangenheit bereits mehrere Schäden gemeldet wurden, kann dies die Annahme oder den Beitrag erschweren. Auch leerstehende Gebäude gelten oft als risikoreicher, weil Schäden später entdeckt werden können.
Modernisierungen können dagegen positiv wirken. Ein erneuertes Dach, moderne Leitungen oder eine sanierte Heizungsanlage reduzieren bestimmte Risiken. Trotzdem führen Modernisierungen nicht automatisch zu niedrigeren Beiträgen, weil sie zugleich den Gebäudewert erhöhen können.
Auch die genaue Nutzung ist wichtig. Wird ein Teil des Hauses gewerblich genutzt, kann das den Vertrag verändern. Vermietung, Feriennutzung oder längerer Leerstand sollten korrekt angegeben werden, damit der Versicherungsschutz nicht gefährdet wird.
Häufig gestellte Fragen
Ist eine Wohngebäudeversicherung in Deutschland Pflicht?
Für private Eigentümerinnen und Eigentümer besteht in der Regel keine gesetzliche Pflicht. Wer eine Immobilie finanziert, kann jedoch erleben, dass die finanzierende Bank einen ausreichenden Gebäudeschutz verlangt. Unabhängig davon ist die Versicherung für viele sinnvoll, weil Gebäudeschäden sehr hohe Kosten verursachen können.
Was ist der Unterschied zwischen Wohngebäudeversicherung und Hausratversicherung?
Die Wohngebäudeversicherung schützt das Haus und fest verbaute Bestandteile wie Dach, Wände, Heizung oder Fenster. Die Hausratversicherung schützt bewegliche Gegenstände im Haushalt, zum Beispiel Möbel, Kleidung, Teppiche oder Elektrogeräte. Beide Versicherungen ergänzen sich, ersetzen sich aber nicht gegenseitig.
Warum steigt der Beitrag meiner Wohngebäudeversicherung?
Beiträge können steigen, wenn sich Baupreise, Löhne, Schadenkosten oder Risikobewertungen verändern. Auch Anpassungen des gleitenden Neuwerts wirken sich aus. Zusätzlich können Vertragsänderungen, neue Bausteine oder gemeldete Schäden eine Rolle spielen. Eine Beitragserhöhung bedeutet daher nicht automatisch, dass der Schutz schlechter geworden ist.
Sind Solaranlagen automatisch mitversichert?
Photovoltaik- oder Solaranlagen sind nicht immer automatisch vollständig eingeschlossen. Manche Verträge berücksichtigen fest montierte Anlagen, andere verlangen eine besondere Vereinbarung oder einen Zusatzbaustein. Entscheidend sind die Versicherungsbedingungen und die korrekte Angabe der Anlage. Auch Ertragsausfall ist meist ein separates Thema.
Kann ich bei der Wohngebäudeversicherung sparen, ohne Schutz zu verlieren?
Sparen ist möglich, wenn der Vertrag sauber zum Gebäude passt und keine unnötigen Doppelungen enthält. Eine passende Selbstbeteiligung, korrekte Gebäudedaten und eine jährliche Zahlweise können den Beitrag beeinflussen. Wichtig bleibt, zentrale Risiken nicht nur aus Preisgründen auszuschließen, besonders bei Feuer, Leitungswasser, Sturm, Hagel und Elementarschäden.